
In den vergangenen drei Jahrzehnten haben institutionelle Investoren ihre globalen Rentenportfolios größtenteils nach einem relativ stabilen Schema aufgebaut: Staatsanleihen aus Industrieländern als primäre Risikoanker, Unternehmensanleihen aus Industrieländern als zentrale Ertragsquelle und Schwellenländeranleihen als Satellitenallokation. Wir glauben, dass sich dies derzeit grundlegend verändert.
Dieser Wandel ist nicht zyklischer Natur, sondern spiegelt zunehmend abweichende Entwicklungen in der Geldpolitik, der wirtschaftlichen Leistungsfähigkeit und dem Kapitaleinsatz wider. In vielen Industrieländern untergraben anhaltende Defizite, steigende Schuldenlasten und eine eingeschränkte politische Flexibilität nach und nach dieeigene Rolle als zuverlässiger Portfolioanker. Gleichzeitig wird Kapital durch Kräfte umgeleitet, die weitgehend unabhängig von den Finanzmärkten sind: Energiewende, Neuausrichtung der Lieferketten und technologischer Wettbewerb. Diese Trends sind überproportional in Schwellenländern konzentriert, wo Investitionen in großem Maß in den Ausbau der Infrastruktur, die Erweiterung industrieller Kapazitäten und die Rohstoffgewinnung fließen. Die Folge ist eine allmähliche, aber bedeutende Umverteilung der wirtschaftlichen Bedeutung In diesemUmfeld lässt sich die Annahme, dass Rentenanlagen überwiegend in Industrieländern verankert werdensollten, immer schwerer rechtfertigen.
Der Markt hat sich bereits angepasst
Die Anlageklasse hat mit diesen Entwicklungen bereits Schritte gehalten (Abbildung 1). Unternehmensanleihen aus Schwellenländern haben mittlerweile ein Volumen von über 2,6 Billionen US-Dollar erreicht und umfassen mehr als 700 Emittenten aus 65 Ländern (Quelle: JP Morgan).
Diese Entwicklung ging zudem mit einer Verbesserung der Bonität und finanzieller Disziplin einher, getrieben durch einen Wandel in der Art und Weise, wie Unternehmen aus Schwellenländern ihre Bilanzen verwalten und Zugang zu den Kapitalmärkten erhalten. Der Verschuldungsgrad der Emittenten sowohl im Investment Grade- als auch im High Yield-Segment ist niedriger als bei vergleichbaren Unternehmen aus Industrieländern. Unternehmen in Schwellenlädern haben zudem die Laufzeiten ihrer Anleihen verlängern könnent, die Finanzierungsquellen diversifiziert und somit das Refinanzierungsrisiko gesenkt.
Dies schlägt sich auch in den Ausfallraten nieder, was auf eine größere Widerstandsfähigkeit und Disziplin der Emittenten hindeutet. (Quelle: JP Morgan).
Dennoch haben sich die Marktbewertung noch nicht vollständig angepasst. Die Spreads für Schwellenländeranleihen beinhalten auch weiterhin eine geographische Zusatzprämie. Selbst unter Berücksichtigung von Rating und Laufzeit bieten Unternehmen aus Schwellenländern in der Regel höhere Renditen als vergleichbare Emittenten aus Industrieländern.
Abbildung 1: Von der Nische zum Kern: Die strukturelle Expansion von Unternehmensanleihen aus Schwellenländern:
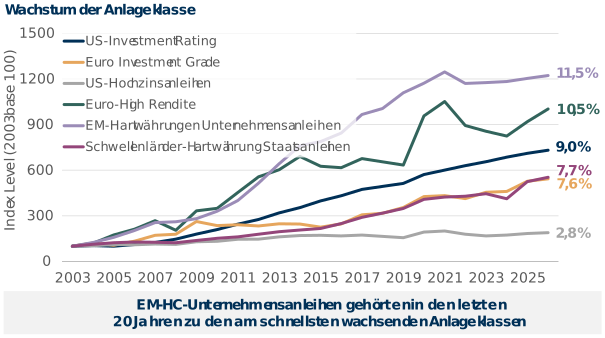
Stand: 31. Dezember 2025. EM-Unternehmensanleihen in Hartwährung = JPM Corporate Emerging Market Broad Index; EM-Staatsanleihen in Hartwährung = JPM Emerging Markets Bond Index; Euro-High-Yield = Bloomberg Pan-European High Yield (Euro) Index, Wert in ungesicherten USD; Euro-Investment-Grade = Bloomberg Pan-European Aggregate Corporate Total Return Index, Wert in ungesicherten USD; US-Investment-Grade = Bloomberg US Corporate Bond Index; US-High-Yield = Bloomberg US Corporate High Yield Bond Index. Siehe Offenlegungen für Indexbeschreibungen. Quelle: J.P. Morgan, Bloomberg.
Eine Zusatzprämie basierend auf Wahrnehmung statt Risiko
Die zunehmende Diskrepanz zwischen Fundamentaldaten und Wahrnehmung ist ein starkes Argumente für eine Investition in Schwellenländeranleihen.
Historisch gesehen haben Schwellenländeranleihen Investoren eine Prämie für schwächere Institutionen, höhere makroökonomische Volatilität und weniger entwickelte Kapitalmärktezahlen müssen. Zwar bestehen weiterhin Unterschiede, doch in vielen Bereichen haben sich Schwellenländer zunehmend den Industrieländern agenähert. Die politischen Rahmenbedingungen haben sich gefestigt, die Inflationssteuerung hat sich verbessert und die Unternehmensführung hat Fortschritte gemacht (Abbildungen 2 und 4).
Gleichzeitig haben sich Anleihen aus Industrieländern in die entgegengesetzte Richtung entwickelt: höhere Verschuldung, engere Spreads und geringere Risikoprämien. Das Ergebnis: Anleger werden zunehmend für die geographische Zugehörigkeit als für das tatsächliche Kreditrisiko entschädigt.
Für institutionelle Anleger stellt sich damit aber auch nicht mehr die Frage, ob Schwellenländer riskanter sind. Es geht vielmehr darum, ob das Risiko regionenübergreifend korrekt bewertet und eingepreist wird.
Vielfältige Renditequellen
Eine entscheidende Stärke von Schwellenländeranleihen ist ihre Vielfalt. Staatsanleihen in Landeswährung werden von inländischen Konjunkturzyklen und Währungsdynamiken getrieben. Staatsanleihen in Hartwährung spiegeln die externen Bilanz- und Kreditbedingungen wider, die in vielen Fällen große Fortschritte gemacht haben. Unternehmensanleihen aus Schwellenländern bieten Exposure zu einer Vielzahl von Branchen, in verschiedene Regionen, über unterschiedliche Konjunkturzyklen hinweg und profitieren allgemein von soliden Fundamentaldaten, darunter starken Bilanzen und Kapitaldisziplin.
Hierbei handelt es sich um eigenständige Renditequellen mit unterschiedlichen Sensitivitäten gegenüber Zinsen, Inflation, Wirtschaftswachstum und globalen Liquiditätsbedingungen. In einem multipolaren System, in dem Makrozyklen weniger synchron verlaufen, ist diese interne Diversifizierung ein struktureller und wertvoller Vorteil.
Insbesondere Unternehmen aus Schwellenländern sehen wir zunehmend alswichtige Kernallokation in Rentenportfolios und nicht mehr nur eine opportunistisches Satellitenallokation. Sie verbinden in den meisten Fällen starke Fundamentaldaten mit einer anhaltenden Spread-Prämie und bieten gleichzeitig Zugang zu Sektoren, wie Energieinfrastruktur, Rohstoffe, Telekommunikation und Logistik. Diese Sektoren sind von zentraler Bedeutung für den aktuellen Investitionszyklus, bei dem in vielen Fällen Unternehmen aus Schwellenländern die Akteure sind, die den physischen Ausbau der globalen wirtschaftlichen Transformation vorantreiben.
Abbildung 2: Rendite vs. Bonität bei globalen Anleihen– Fazit:
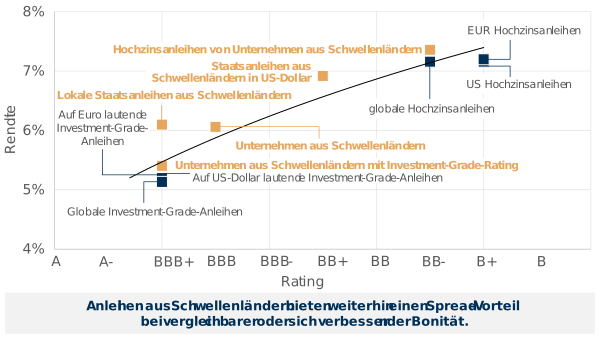
Stand: 30. Juni 2026. Unternehmensanleihen aus Schwellenländern = J.P. Morgan CEMBI Diversified Broad Index; Hochzinsanleihen aus Schwellenländern = J.P. Morgan CEMBI Broad Diversified High Yield Index; Investment-Grade-Unternehmensanleihen aus Schwellenländern = J.P. Morgan CEMBI Broad Diversified High Grade Index; Staatsanleihen aus Schwellenländern in lokaler Währung = J.P. Morgan GBI-EM Global Diversified Index; Staatsanleihen aus Schwellenländern in USD = J.P. Morgan EMBI Global Diversified Index; EUR-Hochzinsanleihen = ICE BofA Euro High Yield Index; Euro-Investment-Grade-Anleihen = ICE Bank of America Euro Investment Grade Index; globale Investment-Grade-Anleihen = ICE Bank of America Global Investment Grade Index; globale Breitmarktanleihen = ICE BofA Global Broad Market Index; globale Hochzinsanleihen = ICE BofA Global High Yield Index; US-Investment-Grade = ICE Bank of America US Investment Grade Index; US-High-Yield = ICE BofA US High Yield. Index; Quelle: Bloomberg.
Markt reagiert auf Nachfrage mit mehr Euro-Emissionen
Die Entwicklung der Anlageklasse spiegelt sich auch im Währungsprofil wider: Historisch waren auf Hartwährungen lautende Schwellenländeranleihen praktisch gleichbedeutend mit Emissionen in US-Dollar. Im Laufe der letzten zehn Jahre haben Euro-Emissionen zugenommen und sich zu einer bedeutenden und zunehmend eigenständigen Anlageklasse entwickelt.
Diese Verschiebung ließ sich im Jahr 2025 kaum noch übersehen. Die auf Euro lautenden Emissionen haben etwa 123 Milliarden US-Dollar erreicht – ein Anstieg von rund 80 % gegenüber dem Vorjahr und ein historischer Höchststand (Quelle: BofA-Studie, Juni 2026). Diese weitgehend von Staaten getragene Expansion stellt eher eine Konvergenz struktureller Kräfte dar als eine konjunkturelle Laune.
Europäische Investoren versuchen zunehmend ihr Portfolios ohne US-Dollar Investitionen zu diversifizieren und Emittenten profitieren von niedrigeren Refinanzierungskosten und einem verbesserten Verbindlichkeitsmanagement durch geringere Währungsvolatilität.
Für Anleger eröffnet dies ein attraktive Anlagemöglichkeiten. Euro-Anleihen aus Schwellenländern weisen in der Regel eine höhere durchschnittliche Bonität auf als der breite Markt und haben in der Vergangenheit attraktive risikobereinigte Renditen erzielt. Sie bieten somit Zugang zu den Renditeprämien der Schwellenländer bei gleichzeitigem Erhalt eines defensiveren Ratingprofils.
Das ist insbesondere für Versicherungen in puncto Kapitalanforderungen positiv zu bewerten. Zudem diversifiziert sie Portfolios in Hinsicht aus Währungs- und Basisrisiko,zu einer Zeit, in der die Übergewichtung des US-Dollars nach wie vor ein erhebliches und zu wenig beachtetes Risiko darstellt. Unserer Ansicht nach ist das Anlageuniversum mittlerweile breit genug, um sich aus eigener Kraft zu behaupten: Es umfasst mehr als 40 Staaten und über 80 Unternehmensemittenten und weist dabei in der Regel ein besseres ESG-Profil auf als der breitere Schwellenmarkt.
Von der Renditesteigerung zur Portfolioeffizienz
Die Argumente für Schwellenländeranleihen werden oft in erster Linie unter dem Gesichtspunkt der Rendite betrachtet. Der relevantere Blickwinkel ist jedoch die Portfolioeffizienz. Empirische Analysen zeigen, dass die Einbindung von Schwellenländer-Unternehmensanleihen in globale Investment Grade-Portfolios die Rendite pro Volatilitätseinheit verbessert. Ähnliche Vorteile zeigen sich auch bei High Yield-Allokationen (Abbildung 3).
Diese Verbesserung ist nicht allein auf den Carry zurückzuführen. Sie spiegelt das Zusammenspiel aus struktureller Spread-Prämie, differenzierten Wirtschaftsmodellen und geringerer Korrelation mit den Kreditzyklen der Industrieländer wider.
In der Praxis hat eine Investition in Schwellenländeranleihen die effiziente Grenze konsequent nach außen verschoben (Abbildung 2). In einem Umfeld, das durch enge Spreads und ein erhöhtes Durationsrisiko gekennzeichnet ist, ist dies kein marginaler Effekt, sondern von entscheidender Bedeutung für den Portfolioaufbau.
Abbildung 3: Optimierung der Effizienzgrenze durch EM-Unternehmensanleihen Fazit:
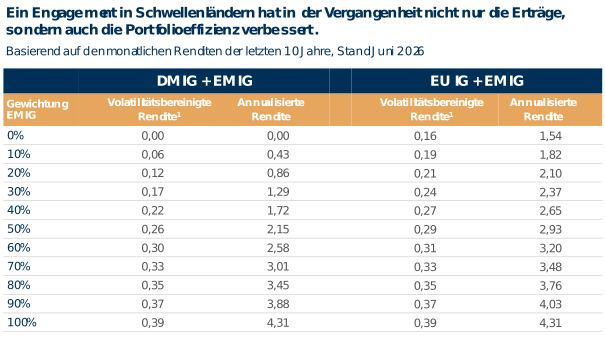
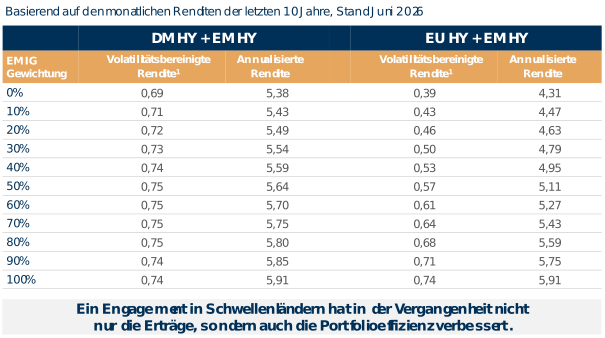
1 Volatilitätsbereinigte Rendite = annualisierte Rendite / annualisierte Volatilität
DM IG = Bloomberg Global Aggregate – Developed Markets; EU IG = Bloomberg Pan European Aggregate Corporate Total Return Index Value Unhedged USD; EM IG = The JPM Corporate Emerging Market Broad Diversified Investment Grade Bond Index.
Die Renditen sind nicht abgesichert und in USD angegeben.
Nur zu Illustrationszwecken. Basierend auf Daten von BLOOMBERG und JP MORGAN sowie auf von MacKay Shields und/oder New York Life Investment Management festgelegten Prozentsätzen der Vermögensallokation. Die oben dargestellten Renditen stellen nicht die Renditen eines tatsächlich von MacKay Shields verwalteten Kundenportfolios oder einer Strategie dar und sollten auch nicht als solche ausgelegt werden. Die dargestellten Renditen sind indexbasiert und werden anhand der angegebenen Prozentsätze mathematisch berechnet; die Portfolios von MacKay Shields werden aktiv verwaltet und würden von jedem anwendbaren oder als Benchmark dienenden Index abweichen. Daher sind die dargestellten Renditen kein Indikator für die Anlagekompetenz. Tatsächliche Portfolios unterliegen Gebühren und Kosten. In den oben genannten Ergebnissen wurden keine Gebühren oder Kosten berücksichtigt. Es wird keine Gewähr für die Richtigkeit und Vollständigkeit der in dieser Präsentation enthaltenen Informationen übernommen, die von Dritten bezogen wurden.
Es ist nicht möglich, direkt in einen Index zu investieren. Die Wertentwicklung in der Vergangenheit ist kein Indikator für zukünftige Ergebnisse. Bitte beachten Sie die Hinweise und Indexbeschreibungen am Ende dieser Präsentation.
Datenquelle: JP Morgan, ICE BofA, Bloomberg.
Bilanzen: Der unterschätzte Wandel der Bilanzentwicklungen
Eine eher unterschätzte Entwicklung im globalen Kreditmarkt sind die auseinanderdriftenden Bilanzentwicklungen. Bei Unternehmen aus Schwellenländern ist die Verschuldung strukturell weiterhin niedriger als bei vielen Pendants in Industrieländern. Auch die Staatsbilanzen haben sich – wenn auch uneinheitlich – nach einem Jahrzehnt der Anpassung, Reformen und einerdisziplinierteren Haushaltsführung verbessert. Im Gegensatz dazu haben sich die Bilanzen in den Industrieländern sowohl auf staatlicher als auch auf Unternehmensniveau ausgeweitet. Diese Entwicklung ist für Anleger mit langfristigem Anlagehorizont zunehmend relevant. Denn sie untergräbt die Annahme, dass das Risiko in Schwellenländern von Natur aus höher ist. Risiko lässt sich zunehmend besser anhand der Bilanzstruktur und der Finanzierungsdynamik verstehen als allein anhand der geographischen Lage.
Abbildung 4: Verschuldungsdisziplin: Unternehmen aus Schwellenländern im Vergleich zu Unternehmen aus Industrieländern – Fazit:
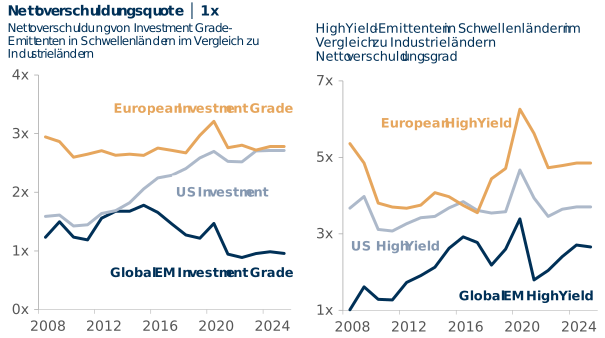
Die letzten 12 Monate bis zum 30. September 2025
1. LTM = Letzte 12 Monate. Aktueller Datenpunkt, Stand Ende des 3. Quartals 2025. Anlageklassen basieren auf firmeneigenen Klassifizierungen. Nettoverschuldungsgrad = (Schulden – Barmittel) / EBITDA. Quelle: JP Morgan.
Die Allokationslücke
Trotz dieser strukturellen Verschiebungen sind Schwellenländeranleihen in institutionellen Portfolios unterrepräsentiert. Dabei hat sich die Zusammensetzung der Benchmarks weiterentwickelt, und der Anteil von Schwellenländeranleihen an den globalen Kreditmärkten
Ist deutlich gestiegen. Dennoch liegen die Allokationen strukturell weiterhin unter dem Niveau, das sich aus wirtschaftlicher Bedeutung, Marktgröße, Fundamentaldaten und Renditeeigenschaften ergeben würde. Historisch gesehen können solche Abweichungen zwischen der Anlageopportunität und der Allokation nicht unbegrenzt bestehen bleiben. Kapitalströme reagieren für gewöhnlich auf angepasste Fundamentaldaten und es kommt in der Regel zu einer Neubewertung. Wann dies passieren wird ist ungewiss, doch die Richtung ist klar.
Von optional zur Kernallokation
Der Wandel des globalen Rentenmarktes ist bereits im Gange. Wirtschaftstätigkeit, Kapitalbildung und Bilanzstärke verteilen sich zunehmend breiter, während Portfolioallokationen oftmals an alte Muster gebunden sind. Die Diskrepanz zwischen Marktbewertung und sich verbessernden Fundamentaldaten lässt sich immer schwerer ignorieren.
Für Renten-Investoren hat dies strukturelle Auswirkungen. Anleihen aus Schwellenländern bieten eine Kombination, die im globalen Anleihemarkt zunehmend seltener wird: sich verbessernde Bonität, anhaltende Spread-Prämien und direktes Engagement in den Sektoren und Regionen, die globales Wachstum vorantreiben.
Die relevante Frage lautet nicht mehr, ob Schwellenländer in Portfolios gehören. In einer multipolaren Welt geht es vielmehr darum, ob die bestehenden Allokationen, die sich entwickelnde Rolle der Schwellenländer im globalen Kreditsystem angemessen widerspiegeln.
Sowohl bei Staats- als auch im Unternehmensanleihen, in Investment Grade- und High Yield-Portfolios, sollten Schwellenländer Teil des Kernportfolios sein.
WICHTIGER HINWEIS
Die Verfügbarkeit dieses Dokuments sowie der von MacKay Shields LLC angebotenen Produkte und Dienstleistungen kann durch geltende Gesetze und Vorschriften in bestimmten Rechtsordnungen eingeschränkt sein, und dieses Dokument wird ausschließlich Personen zur Verfügung gestellt, an die dieses Dokument und die Produkte und Dienstleistungen von MacKay Shields LLC anderweitig rechtmäßig ausgegeben oder bereitgestellt werden dürfen. Keines der von MacKay Shields LLC angebotenen Produkte und Dienstleistungen wird Personen in Rechtsordnungen angeboten, in denen ein solches Angebot gegen lokale Gesetze oder Vorschriften verstoßen würde. Es stellt keine Anlageberatung dar und sollte nicht als Angebot zum Kauf von Wertpapieren ausgelegt werden. Der Inhalt dieses Dokuments wurde von keiner Aufsichtsbehörde in irgendeiner Rechtsordnung geprüft.
Dieses Material enthält die Meinungen des Emerging-Market-Debt-Teams von MacKay Shields LLC, jedoch nicht unbedingt die von MacKay Shields LLC. Die hierin geäußerten Meinungen können sich ohne vorherige Ankündigung ändern. Dieses Material wird ausschließlich zu Informationszwecken verbreitet. Die hierin enthaltenen Prognosen, Schätzungen und Meinungen sind nicht als Anlageberatung oder Empfehlung für ein bestimmtes Wertpapier, eine bestimmte Strategie oder ein bestimmtes Anlageprodukt zu verstehen. Die hierin enthaltenen Informationen stammen aus Quellen, die als zuverlässig angesehen werden, für deren Richtigkeit jedoch keine Gewähr übernommen wird. Alle zukunftsgerichteten Aussagen gelten nur zum Zeitpunkt ihrer Veröffentlichung, und MacKay Shields übernimmt keine Verpflichtung und versichert nicht, zukunftsgerichtete Aussagen zu aktualisieren.
Kein Teil dieses Dokuments darf ohne ausdrückliche schriftliche Genehmigung von MacKay Shields LLC in irgendeiner Form vervielfältigt oder in einer anderen Veröffentlichung zitiert werden. ©2026, MacKay Shields LLC. Alle Rechte vorbehalten.
Die hierin enthaltenen Informationen sind weder als Vorhersage künftiger Transaktionen oder Verpflichtungen von MacKay Shields LLC noch als Hinweis auf die aktuelle oder zukünftige Rentabilität zu verstehen. Es gibt keine Garantie dafür, dass die Anlageziele erreicht werden.
Die Wertentwicklung in der Vergangenheit ist kein Indikator für zukünftige Ergebnisse.
RISIKEN BEI ANLAGEN IN ENTWICKLUNG-SMÄRKTEN
Ausländische Wertpapiere unterliegen Zins-, Wechselkurs-, wirtschaftlichen und politischen Risiken. Zu den Risiken einer Anlage in Schwellenmärkten zählen unter anderem Illiquiditätsrisiken, erhöhte Kursschwankungen, geringere Marktkapitalisierungen, geringere staatliche Regulierung, weniger umfangreiche und weniger häufige Anforderungen an die Rechnungslegung sowie an die Finanz- und sonstige Berichterstattung, das Risiko von Verlusten aufgrund von Problemen bei der Registrierung und Verwahrung von Aktien, erhebliche wirtschaftliche und politische Störungen sowie die Verstaatlichung ausländischer Einlagen oder Vermögenswerte.
HINWEIS FÜR EIN BRITISCHES UND EUROPÄISCHES PUBLIKUM
Dieses Dokument ist ausschließlich für professionelle Anleger im Sinne der Richtlinie über die Verwalter alternativer Investmentfonds und/oder des „Conduct of Business Sourcebook“ der britischen Finanzaufsichtsbehörde (Financial Conduct Authority) bestimmt. Soweit dieses Dokument im Vereinigten Königreich veröffentlicht wurde, erfolgte die Veröffentlichung durch NYL Investments UK LLP, 200 Aldersgate Street, London, UK EC1A 4HD, die von der britischen Finanzaufsichtsbehörde zugelassen und reguliert wird. Soweit dieses Dokument im EWR veröffentlicht wurde, erfolgte die Veröffentlichung durch NYL Investments Europe Limited, 77 Sir John Rogerson’s Quay, Block C, Dublin D02 VK60, Irland. NYL Investments Europe Limited ist von der irischen Zentralbank zugelassen und wird von dieser beaufsichtigt, um (i) als Verwalter alternativer Investmentfonds gemäß der Richtlinie über die Verwalter alternativer Investmentfonds (Richtlinie 2011/61/EU) zu agieren und (ii) die Dienstleistungen der individuellen Portfolioverwaltung, Anlageberatung sowie die Entgegennahme und Weiterleitung von Aufträgen im Sinne von Vorschrift 7(4) der AIFMD-Vorschriften für Personen, die der Definition eines„ professionellen Kunden“ gemäß den MiFID-Vorschriften entsprechen. Das Unternehmen hat seine Lizenz in weiteren Ländern des EWR im Rahmen des Passrechts geltend gemacht.
Dieses Dokument beschreibt lediglich die Leistungsfähigkeit bestimmter verbundener Unternehmen von New York Life Investment Management und/oder MacKay Shields LLC. Keines dieser verbundenen Unternehmen wird Zeichnungen in Fonds annehmen, die in Ihrem Land nicht zum Vertrieb zugelassen sind, oder Dienstleistungen für potenzielle Kunden in Ihrem Land erbringen, einschließlich Dienstleistungen der diskretionären Vermögensverwaltung, es sei denn, es verfügt über eine entsprechende Lizenz oder kann sich auf eine anwendbare Ausnahmeregelung berufen.
MacKay Shields LLC ist eine hundertprozentige Tochtergesellschaft der New York Life Investment Management Holdings LLC, die sich vollständig im Besitz der New York Life Insurance Company befindet. „New York Life Investment Management“ ist sowohl eine Dienstleistungsmarke als auch der gebräuchliche Handelsname bestimmter mit der New York Life Insurance Company verbundener Anlageberater. Anlagen werden weder von der New York Life Insurance Company noch von New York Life Investments garantiert.
QUELLENANGABEN
„Bloomberg®“, „Bloomberg Indices®“, Bloomberg Fixed Income Indices, Bloomberg Equity Indices und alle anderen hierin genannten Bloomberg-Indizes sind Dienstleistungsmarken von Bloomberg Finance L.P. und deren verbundenen Unternehmen, einschließlich Bloomberg Index Services Limited („BISL“), dem Verwalter der Indizes (zusammen „Bloomberg“), und wurden von MacKay Shields LLC („MacKay Shields“) für bestimmte Zwecke zur Nutzung lizenziert. Bloomberg steht in keiner Verbindung zu MacKay Shields, und Bloomberg billigt, unterstützt, prüft oder empfiehlt weder MacKay Shields noch die hierin beschriebenen Produkte, Fonds oder Dienstleistungen. Bloomberg übernimmt keine Gewähr für die Aktualität, Richtigkeit oder Vollständigkeit von Daten oder Informationen in Bezug auf MacKay Shields oder die hierin beschriebenen Produkte, Fonds oder Dienstleistungen.
Abonnieren Sie unseren Newsletter, um Einblicke von MacKay Shields direkt in Ihren Posteingang zu erhalten.